


Nella gestione dei rifiuti aziendali uno degli errori più frequenti si colloca a monte di ogni altro adempimento: la classificazione.
Stabilire se un rifiuto prodotto in azienda sia urbano o speciale non è una questione formale, perché da quella scelta dipendono il canale di conferimento, la documentazione di accompagnamento, la tenuta dei registri, il calcolo della TARI e, in ultima analisi, l’esposizione sanzionatoria. L’equivoco più comune è ritenere «domestico» un rifiuto solo perché somiglia a quello che si produce in casa. Il criterio giuridico è diverso.
Il criterio dell’origine e la doppia condizione
L’articolo 184 del D.Lgs. 152/2006 classifica i rifiuti lungo due assi distinti: l’origine, che li separa in urbani e speciali, e le caratteristiche di pericolo, che li separa in pericolosi e non pericolosi. I due piani sono indipendenti: un rifiuto speciale può essere non pericoloso, un urbano può essere pericoloso.
Con il D.Lgs. 116/2020 è venuta meno la categoria dei rifiuti «assimilati», un tempo definita dai regolamenti comunali. Oggi un rifiuto prodotto da un’attività economica è urbano solo se ricorrono congiuntamente le due condizioni dell’articolo 183, comma 1, lettera b-ter), punto 2: deve essere simile per natura e composizione ai rifiuti domestici elencati nell’Allegato L-quater, e deve provenire da una delle attività elencate nell’Allegato L-quinquies, come uffici, negozi, ristorazione, studi professionali e alcune botteghe artigiane.
Se manca anche uno solo dei due requisiti, il rifiuto è speciale.
Il presidio raccomandato. Per ciascun flusso verificare sia la frazione merceologica sia l’attività o l’area da cui proviene: la sola somiglianza con il rifiuto domestico non è sufficiente.
Industria e artigianato: conta la superficie di provenienza
Le attività industriali con capannoni di produzione non figurano nell’Allegato L-quinquies, e la lettera b-sexies) dello stesso articolo 183 esclude espressamente dagli urbani i rifiuti della produzione.
La circolare del Ministero della Transizione Ecologica del 12 aprile 2021 ha chiarito come applicare questa esclusione: sono speciali i rifiuti delle aree in cui si svolge la lavorazione, compresi i magazzini di materie prime, merci e prodotti finiti, mentre restano urbani quelli prodotti in uffici, mense, spogliatoi e locali funzionalmente connessi. Lo stesso criterio vale per le attività artigianali non comprese nell’allegato.
In concreto, la medesima carta è urbana se prodotta negli uffici amministrativi e speciale se deriva dal reparto produttivo o dal magazzino.
Sono inoltre speciali per espressa previsione di legge i rifiuti delle attività agricole e agroindustriali, i rifiuti da costruzione e demolizione, i fanghi e gli scarti degli impianti di trattamento, i rifiuti sanitari e i veicoli fuori uso.
Merita attenzione il caso degli imballaggi terziari: l’articolo 226, comma 2, ne vieta l’immissione nel circuito di raccolta dei rifiuti urbani, indipendentemente dal reparto da cui provengono.
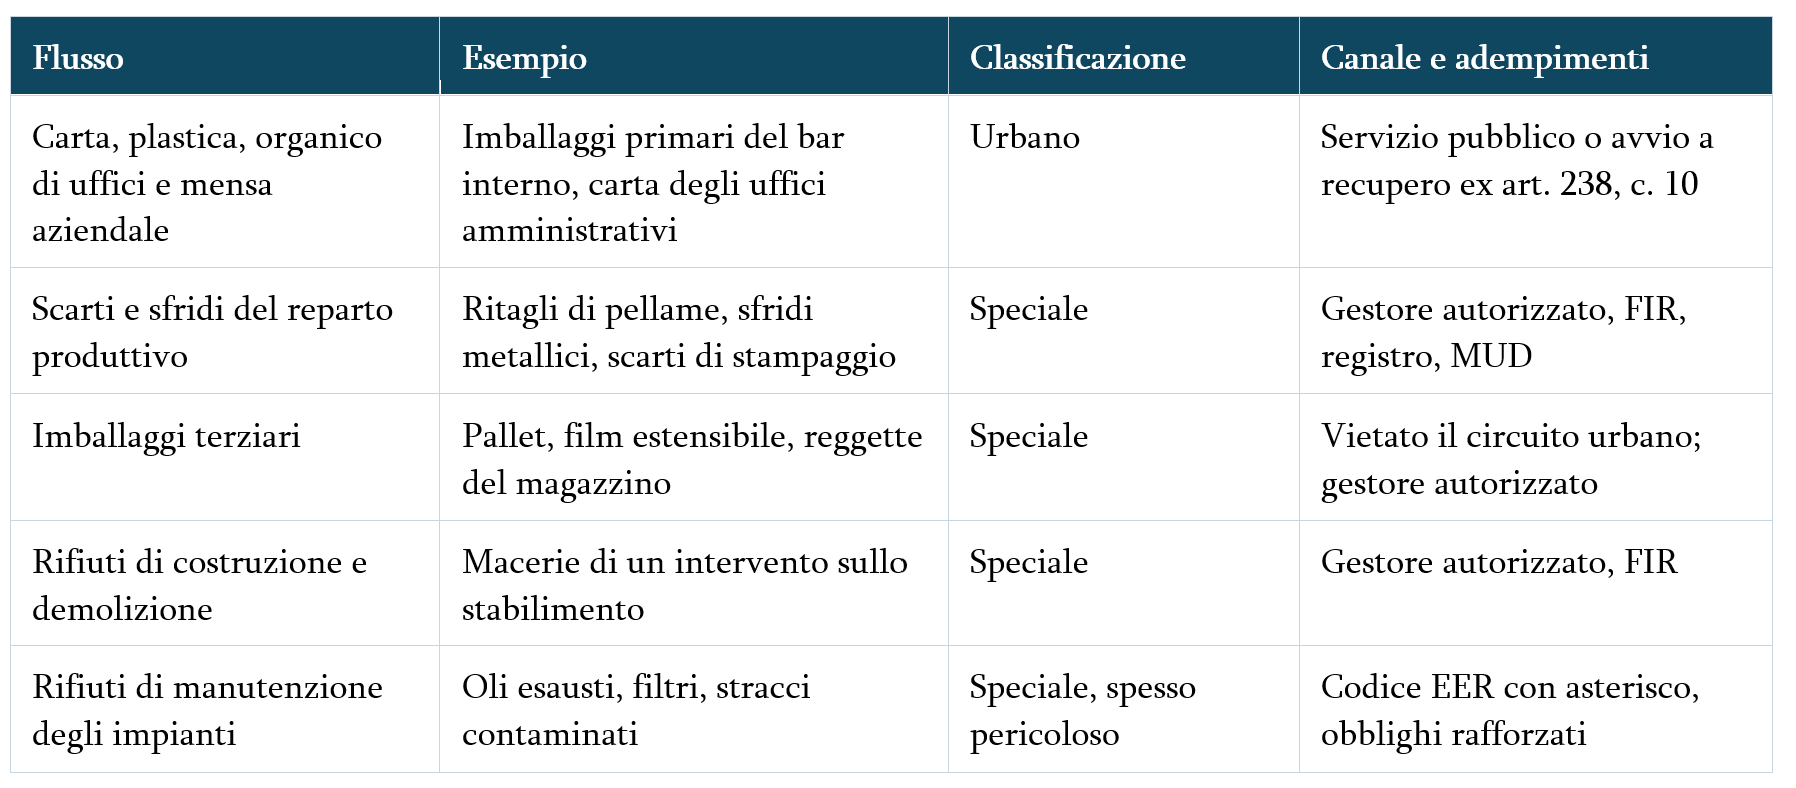
Il presidio raccomandato. Mappare i flussi per area aziendale e allineare la classificazione alla planimetria utilizzata ai fini TARI: la coerenza tra i due piani è il primo elemento che un controllo verifica.
Codice EER e pericolosità: una responsabilità del produttore
Una volta qualificato come speciale, il rifiuto deve essere identificato con un codice dell’Elenco europeo dei rifiuti, riportato nell’Allegato D alla Parte IV.
La ricerca del codice parte dall’attività che ha generato il rifiuto, non dal materiale: lo stesso rottame metallico può ricevere codici diversi secondo il processo di provenienza. Per le voci cosiddette speculari, che prevedono una versione pericolosa e una non pericolosa, occorre valutare le caratteristiche di pericolo, spesso con il supporto di analisi, secondo le Linee guida SNPA approvate con il D.M. 9 agosto 2021, n. 47.
L’articolo 184, comma 5, attribuisce questa valutazione al produttore. Il gestore a cui il rifiuto è affidato ne verifica la coerenza documentale, ma non si sostituisce al produttore nell’attribuzione del codice.
Il presidio raccomandato. Tenere per ciascun flusso una scheda con codice EER, processo di origine, eventuale caratterizzazione analitica e data di revisione, da aggiornare a ogni modifica di processo o di materie prime.
Le conseguenze operative della scelta
I rifiuti urbani delle utenze non domestiche seguono il servizio pubblico, con la facoltà prevista dall’articolo 238, comma 10, di avviarli a recupero tramite operatori privati ottenendo l’esclusione dalla quota variabile della tariffa; la scelta va comunicata al Comune entro il 30 giugno e vincola per almeno due anni. I rifiuti speciali devono invece essere affidati a soggetti autorizzati, accompagnati dal formulario di identificazione e registrati secondo gli obblighi che, per le categorie di produttori interessate, passano oggi attraverso il RENTRI. Un errore di classificazione ha quindi effetti su due fronti: ambientale, perché conferire rifiuti speciali al circuito urbano è una gestione non conforme; tributario, perché una mappatura imprecisa delle superfici porta a pagare la TARI dove non è dovuta o a ometterla dove lo è.
In sintesi
Un rifiuto aziendale è urbano solo se è simile a quello domestico e proviene da un’attività o da un’area che la legge riconosce come produttiva di rifiuti urbani; in tutti gli altri casi è speciale. La classificazione è una responsabilità del produttore e va costruita flusso per flusso, a partire dal processo e dalla superficie di origine.
Riferimenti normativi
- D.Lgs. 3 aprile 2006, n. 152, Parte IV: artt. 183, comma 1, lett. b-ter) e b-sexies); 184, commi 1-5; 226, comma 2; 238, comma 10; Allegati D, L-quater e L-quinquies
- D.Lgs. 3 settembre 2020, n. 116
- D.L. 22 marzo 2021, n. 41, convertito dalla L. 21 maggio 2021, n. 69, art. 30, comma 5
- L. 5 agosto 2022, n. 118, art. 14
- Decisione 2000/532/CE, come modificata dalla Decisione 2014/955/UE; Regolamento (UE) n. 1357/2014
- D.M. 9 agosto 2021, n. 47 (Linee guida SNPA sulla classificazione dei rifiuti)
- Circolare del Ministero della Transizione Ecologica del 12 aprile 2021 sull’applicazione del D.Lgs. 116/2020 alla TARI


